Viga's View : 亞馬遜半兆美元訂單揭密

點上面連結 可聽語音檔

引言:超越零售邊界,電商巨頭的「二次加速」
大眾對亞馬遜(Amazon)的認知,正處於一個關鍵的斷層帶:在多數人眼裡,它仍是那個讓你一鍵下單的電商巨龍;但在資本市場眼裡,它已進化為全球最強大的AI 基礎設施運營商。 2Q26 財報顯示,亞馬遜單季營收突破2,006 億美元,成長率加速至20%,創下近20 季以來的新高。

這是一個反直覺的訊號:規模如此龐大的企業體,竟然在如此高基期下展現出「逆齡」成長。然而,專業觀察家必須穿透表象-儘管本季表現亮眼,但3Q26 指引(1,970-2,020 億美元,年增9-12%)顯示成長動能將面臨光學上的放緩,主因在於Prime Day 檔期挪移至2Q 帶來的400 個基點收入逆風。這種對未來「能見度」的精確掌握,正是理解亞馬遜當前估值邏輯的關鍵。

亮點一:AWS 收入加速與「半兆美元」訂單的護城河
本季AWS 的表現無疑是一場「範式轉移」。營收年增率從1Q26 的28% 強勢反彈至37%,遠超市場預期的31%,創下近18 季以來最快成長速度。這不僅是企業雲遷移的複蘇,更是AI 需求全面爆發的實證。

比當前收入更具震撼力的,是其積壓訂單(Backlog)展現出的擴張慣性:
AWS 積壓訂單規模在本季度飆升至4,960 億美元,比去年同期成長近2.5 倍。
這高達近半兆美元的訂單儲備,為亞馬遜提供了極強的營運槓桿(Operating Leverage)預期。這意味著AWS 不僅在接單,而是在定義未來三到五年的雲端基礎設施利潤模式。
亮點二:AI 變現的現實主義-250 億美元的運作規模
當矽谷與華爾街還在為「AI 泡沫論」爭論不休時,亞馬遜已經用數據終結了質疑。目前AWS AI 的年化營收(Run-rate)正式突破250 億美元,單季成長率高達66%。
然而,作為資深觀察者,我們必須留意獲利品質的細節。本季度275 億美元的營業利益中,包含了約12 億美元的一次性利益(含關稅退稅及能源合約公允價值變動)。即便剔除這部分非經常性收益,亞馬遜的利潤結構依然穩健,顯示AI 基礎建設投資已進入實質變現的收割期。

亮點三:2,200 億美元的防禦性支出與「內存稅」
為了維持技術主權,亞馬遜將FY26 的資本支出(CapEx)指引由2,000 億美元上修至2,200 億美元。這筆「豪賭」背後隱藏著一個令投資人警惕的細節:上修主因並非全然是新增的產能規劃,而是「內存等零組件成本上升」。
這意味著亞馬遜正支付某種形式的「AI commodity tax(大宗物資稅)」。雖然資本結構穩健(負債/資產比僅20.8%),但高昂的硬體成本是否會稀釋未來的資本報酬率(ROC),已成為保守派分析師關注的風險點。

亮點四:評價的藝術-獲利高速成長正在「消化」估值
亞馬遜目前的股價看似處於高位,但若從前瞻性視角分析,它反而變得更具吸引力。 AWS 高毛利業務佔比的提升,正驅動一場大規模的EPS 躍升。
指標項目 | 過去12 個月(TTM) 現狀 | FY2026 預估值(E) |
每股盈餘(EPS) | 7.20 美元 | 12.66 美元 |
預估本益比(P/E) | 36.1x | 20.5x |
市場預估FY2026 每股盈餘將大幅增加超過75%,使得其前瞻性市盈率降至20.5 倍。對於一家控制雲端基礎設施半壁江山的科技帝國而言,這樣的評價水位正顯示出獲利能力正在快速「跑贏」股價漲幅。

亮點五:「零看空」的市場共識與完美定價的風險
在覆蓋亞馬遜的82 家券商中,買入評級高達95.1%,且罕見地出現了「0% 賣出」的共識。這種極度樂觀的情緒,反映了市場對其AI 長期能力的信任。
頂級投行觀點:
Loop Capital:給出全市場最高目標價405 美元,看好長期成長天花板。
Goldman Sachs & JP Morgan:分別給出375 和365 美元目標價,重點關注其云加速。
相對保守者:Rothschild & Co Redburn 給出230 美元目標價,提醒市場應警惕零售業務利潤率的延續性。
身為投資者應謹記「完美定價」的風險。當全市場皆看多,任何關於資本支出效率(ROIC)的微小偏差,都可能引發股價在高位的劇烈波動。
結語:當半兆美元訂單成為新常態
亞馬遜已經完成了一次從「規模驅動」到「技術主權驅動」的華麗轉身。當AWS 的積壓訂單已經接近半兆美元,且AI 年化收入在短時間內突破250 億美元時,亞馬遜的內核已經發生了根本性的質變。
我們不應再以零售商的視角來審視這家公司。現在的問題不再是「它能賣出多少商品」,而是「在AI 時代的電力設施——雲計算中,亞馬遜還能掌握多少定價權?」面對接近半兆美元的未來收入儲備,投資者或許該問:我們是否正站在下一個兆型增長的起點?
亞馬遜(AMZN) 2Q26 財報分析與市場前景
針對亞馬遜(Amazon.com, Inc.)截至2026 年8 月20 日之財務表現、市場地位及法人觀點進行深入分析。亞馬遜在2Q26 展現了強勁的成長勢頭,整體營收成長達20%,創下近20 季以來最快成長速度。其中,Amazon Web Services (AWS) 的表現特別亮眼,營收年增37%,且AI 業務的年化收入已突破250 億美元。儘管公司上修了FY26 的資本支出至2,200 億美元,且3Q26 收入指引受Prime Day 檔期挪移影響而顯得保守,但市場分析師普遍維持極度樂觀的評價,買入評級比例高達95.1%。
公司概況與持股結構
亞馬遜作為全球電子商務與雲端運算(AWS)的龍頭企業,其業務涵蓋線上零售、數字內容、廣告及訂閱服務。

股權分佈與法人動向
截至2026 年8 月19 日,亞馬遜的持股結構穩定,機構投資者佔據主導地位。
機構投資人持股:共7,995 家機構,合計持有約77 億股,佔流通股比重71.4%。
前五名股東:
Vanguard Group: 8.32%
Jeff Bezos (創辦人): 8.20%
BlackRock: 6.94%
State Street: 3.68%
FMR: 3.52%
內部人持股:比重為8.24%,近6 個月變動僅-0.28%,顯示內部信心穩定,未見顯著壓力訊號。
2Q26 財務表現與業務重點
亞馬遜在2Q26 的財務數據全面優於市場預期,反映出雲端遷移與AI 需求的全面爆發。
核心財務數據
指標 | 數值 | 備註 |
營收 | 2,006 億美元 | 年增20%,好於預期 |
AWS 收入年增率 | 37% | 優於預期之31%,近18 季最快成長 |
AWS Backlog | 4,960 億美元 | 季度增360 億美元,年增近2.5 倍 |
營業利益 | 275 億美元 | 好於預期之238 億美元(含一次性利益) |
廣告業務收入 | 年增26% | 受惠Prime Day 帶動 |
AWS 與AI 驅動力
AI 業務現狀:AWS AI 的年化收入run-rate 已突破250 億美元,季度成長率高達66%,顯示企業對雲端AI 應用的需求正快速轉化為實際收入。
未來指引與支出:
FY26 資本支出:從2,000 億美元上修至2,200 億美元。此上修主因為內存等零組件成本上升,而非額外擴充產能。
3Q26 營收預期:介於1,970-2,020 億美元(年增9-12%),此預測包含了因Prime Day 檔期調整至2Q 所帶來的約400 個基點收入逆風。
獲利能力與評價指標
亞馬遜目前的獲利能力穩健,財務結構足以支撐長期的基礎建設支出。
獲利指標
毛利率:50.3%
營利率:11.2%
ROE (股東權益報酬率):30.6%
ROC (資本回報率):21.6%
財務結構:負債/資產比20.8%,流動比率1.1 倍,具備充足資源支應AWS 及AI 研發。

市場評價
亞馬遜目前(2026/08/19)股價為265.84 美元,市場估計:
TTM P/E (近12 個月本益比):36.1x。
FY26E P/E (預估本益比):20.5x。這反映出市場預期FY2026 的每股盈餘(EPS)將達12.66 美元(年增逾75%)。隨著獲利快速成長,現有的高估值已逐漸被消化。
分析師評等與目標價
市場對於亞馬遜的長期展望高度趨同,為大型科技股中極少數無「賣出」評級的標的。
評級分佈
買進(Buy):95.1% (78 家)
持平(Hold):4.9% (4 家)
賣出(Sell):0.0% (0 家)
平均12 個月目標價:329.03 美元(隱含上行空間約26.5%)。

主要機構觀點
機構 | 評等 | 目標價(US$) | 核心觀點 |
Loop Capital | 買進 | 405 | 市場最高目標價,對成長性最為樂觀 |
JP Morgan | 增加權重 | 365 | 看好AWS 加速成長及AI 變現能力 |
Morgan Stanley | 增加權重 | 335 | 認可雲端龍頭地位 |
Goldman Sachs | 買進 | 375 | 反映Backlog 擴張優勢 |
Rothschild & Co | 中性 | 230 | 市場最保守看法,憂慮評價與支出效率 |
結論與市場風險
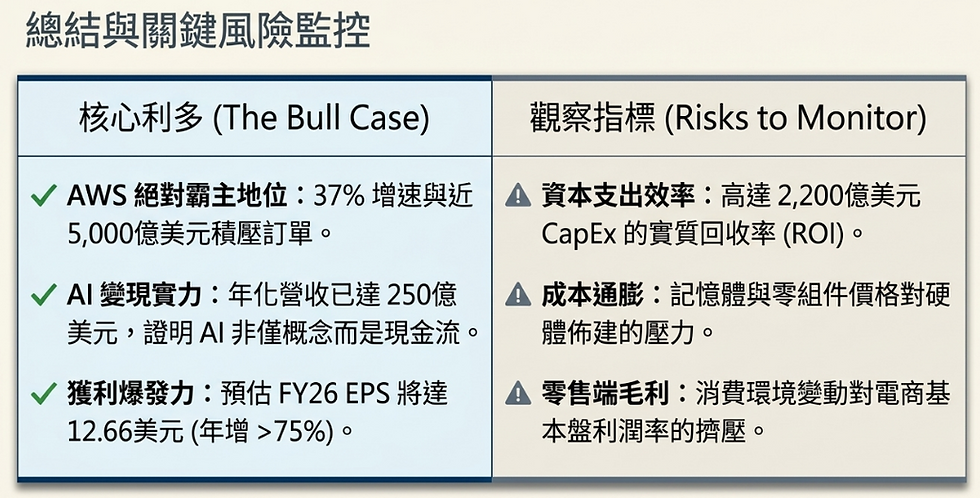
綜合數據顯示,亞馬遜在雲端運算與AI 領域的技術領先已具體轉化為營收與訂單成長(Backlog)。雖然股價自8 月高點回落約9%,反映市場對資本支出強度(2,200 億美元)及零售利潤率可持續性的擔憂,但絕大多數分析師仍視其為AI 浪潮下的主要受益者。
後續觀察重點:
資本支出效率:FY26 高昂的資本支出能否如期帶動後續AWS 成長。
零售利潤率:在電商競爭環境下,利潤率是否能維持改善趨勢。
AWS 成長延續性:營收成長率能否穩定維持在30% 以上的高水準。


🥰