Viga's Weekly : 從AI 淘金熱到供應鏈爭霸

點上面連結 可聽音檔喔!
混亂中的脈絡
2026 年7 月,台灣股市經歷了載入史冊的劇烈洗禮。單日盤中驚心動魄的1,726 點大幅震盪,隨後一週內更出現斷崖式的2,683 點大跌,這兩組冰冷的數字不僅是數據,更是投資者集體窒息的真實寫照。當時市場瀰漫著一種「跌得有理由但沒方向」的極度焦慮:地緣政治火星重燃、韓股槓桿ETF 熔斷引發連鎖反應,加上外資期貨空單節節攀升。
然而,做研究久了會發現,最害怕的不是行情跌,而是看不清楚背後的脈絡。若我們將國際面、資金面與籌碼面徹底攤開,2026 年下半年的市場邏輯依然清晰——通膨降溫給了美聯儲喘息空間,AI 供應鏈的成長引擎並未熄火。真正的觀察家不應被聳動的標題迷惑,而應在紛亂中梳理出最具衝擊力的核心洞察。本文將帶領讀者撥雲見日,掌握下半場獲利的關鍵航向。
真相一:AI 預算排擠效應-硬體正在「吃掉」軟件
在這一輪AI 浪潮中,資金分配正上演一場極度殘酷的零和遊戲。軟體巨頭IBM 的遭遇,是這場變革中最具啟發性的悲劇。
市場警訊:IBM 市值單日蒸發近690 億美元
IBM 財測不如預期引發股價單日暴跌25%,這不只是單一公司的衰退,更揭示了「硬件正在吃掉軟件」的資金排擠邏輯。當企業有限的資本支出被優先挪去採購服務器、高效能晶片與高功率電源模組時,傳統軟體端的預算被嚴重擠壓。
目前的現實是:市場仍堅定地認為「賣鏟子的人(硬體)」比「用鏟子的人(軟體)」更具戰略價值。對投資者而言,這意味著軟件股將面臨史上最嚴苛的篩選。除非軟件能證明AI 帶來的變現能力——例如Airbnb 成功透過AI 降低客服成本並提升訂單轉化,否則在硬體建設尚未達到邊際效益遞減之前,軟體端的估值修復將是一場漫長的等待。這不僅是技術的選邊站,更是資金在通膨降溫環境下的現實選擇。
真相二:記憶體「產能售罄」——這場戰爭已打到2027 年
如果你仍抱持「AI 是短期泡沫」的觀點,那麼記憶體產業的現實數據將徹底推翻你的認知。隨著HBM(高帶寬內存)的需求呈指數級成張,內存族群正迎來一場史無前例的價值重估。 SK 海力士ADR 單日暴漲27%,這絕非虛火,而是基本面強勢噴發的預演。
目前半導體圈最震撼的消息是:全球儲存三巨頭的產能,竟然已經被AI 巨頭們提前「包倉」鎖死,訂單可見度已直達2027 年。為了不在這場軍備競賽中掉隊,AI 業者甚至展現出「願付溢價」的瘋狂姿態,只求能搶到產能。這股搶料潮更向下蔓延,連同MLCC(多層陶瓷電容)等無源元件也出現大廠簽長約鎖料的盛況,例如國巨(Yageo)的客戶便正積極通過長約確保供貨穩定。

對台廠供應鏈而言,這場紅利已從單純的晶片代工擴散至整個封測與通路端。關於「AI 泡沫化」的討論,從現有訂單的飽和程度來看,恐怕要到2030 年以後才具備討論意義。當前我們正處於算力基礎設施規模化建設的關鍵期,任何短期的修正,在2027 年的產能牆面前,都更像是多頭市場的蓄勢與換手。

真相三:護國神山的議價鐵腕-台積電對ASML 說「不」?
2026 年7 月16 日,半導體設備市場傳出一則極具指標性的消息:面對微影設備巨頭ASML 計畫調漲下一代設備價格,台積電傳出態度異常強硬,明確表達「拒絕買單」。這不只是一次價格談判,更是護國神山正以毛利為盾、技術為矛,對上游供應鏈發起的一場「成本閃電戰」。
台積電的立場非常清晰:在全力衝刺2 納米及更先進過程的同時,必須確保其長期毛利率目標不受侵蝕。這種強勢主導權的展現,背後有著深刻的戰略算計。儘管競爭對手英特爾(Intel)近期宣稱其18A 製程良率取得商業化突破,並成功讓Nova Lake 芯片產能回流自家晶圓廠,但這對台積電而言,反而是一種「非警告式」的驗證。神山深知,只有在技術壟斷的同時守住成本紅線,才能在與英特爾18A 的代工競合中,保持完美的獲利韌性。

對於投資者而言,這顯示了台積電在供應鏈中的絕對地位。它不僅是先進技術的守門人,更是利潤分配的裁判官。在資本支出動輒千億美元的時代,這種強大的議價主導權,正是台積電能無視設備商漲價壓力,在獲利與成長之間維持恐怖平衡的終極保證。
真相四:算力霸權洗牌-Google TPU 的商業化逆襲
長期以來,Alphabet (Google) 的TPU 算力猶如深宮禁衛,僅供自用。但在2026 年下半年,為了搶攻高達2,000 億美元的算力市場市場,Google 啟動了震撼全產業的「算力外銷」戰略。這不僅是一場技術輸出,更是一場應對250 億美元龐大債務壓力的財務突圍。
此舉標誌著科技巨頭由燃燒現金轉向「大規模舉債建設設施、再商業化變現」的新階段。其對市場的影響具有雙面性:
商機與變局:
挑戰NVIDIA 壟斷:Google 轉向對外輸出算力服務,將直接衝擊NVIDIA GPU 的定價霸權,為市場提供更具性價比的替代方案。
緩解財務利息負擔:透過2,000 億美元市場的變現,Alphabet 試圖平衡因大舉發債而產生的財務風險。
深層挑戰:
反直覺的安全隱憂:Google 套件揭露了首見的「AI 代理對AI 代理(Agent-to-Agent)」互駭漏洞,顯示在追逐算力的同時,資安威脅正呈現共生關係。
人才結構動盪:因資源高度向「算力銷售」傾斜,已引發內部部分純AI 研究大將的出走。
算力市場的爭奪不再只是「誰的晶片更快」,而在於誰能提供更安全的服務架構,並在債務洪流中守住財務防線。

真相五:「壞消息就是好消息」-失靈的指標與資金結構
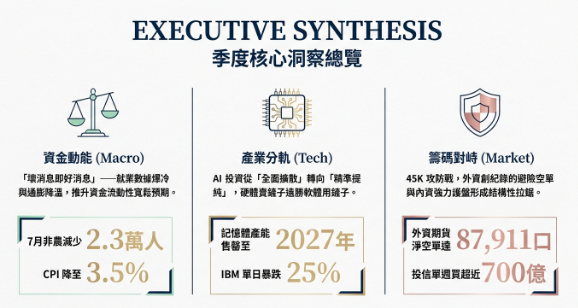
2026 年8 月,美國勞工市場公佈了極具張力的數據:非農就業僅增加2.3 萬人(2.3 萬人),遠低於預期,且勞動參與率降至逾五年新低。在傳統邏輯中,這應是衰退的警訊,但市場卻報以瘋狂的掌聲——標普指數創新高,費城半導體指數單週暴漲9.25% 。
這就是當前市場最耐人尋味的邏輯:「數據越差,通膨降溫的預期就越穩,Fed 降息的空間就越大」。市場近乎無條件地擁抱「壞消息即好消息」,風險偏好也隨之回升。但作為專業觀察家,必須看透反彈背後的資產分配並不均勻:
類股結構位移:這波反彈的資金主力並非電子權值股,而是跌深的傳產題材。數據顯示,玻璃陶瓷(+14.76%)與塑膠類股(+11.73%)的表現遠優於電子股(+2.73%),這更像是一場籌碼的「補漲」而非趨勢的全面轉向。
多空對峙格局:市場呈現「外資期貨空單堆積(一度超過8 萬口)」與「內資投資大舉護盤」的對峙局面。

正如Viga 核心語錄所言:「真正決定行情方向的,往往不是新聞標題的聳動程度,而是資金結構跟籌碼位置。」當大眾還在糾結經濟數據的冷熱時,內資籌碼早已在傳產跌深區悄悄部署,而外資則通過高額空單進行避險,這場資金拉鋸戰才是決定2026 下半場勢盤的核心密碼。

結語:未來的訊號燈
總結這五大真相,2026 年下半年的投資戰場已經悄悄移轉。與其追逐每日跳動的聳動標題,不如關注供應鏈中實質的戰略物資漲勢。我們正看到「先進封裝材料」、「矽光子技術」以及支撐這一切的「能源配套設施」成為真正的利潤節點。
在AI 基礎設施大規模建設的浪潮中,資金正從盲目追漲轉向精準尋獵。當AI 算力成為各國舉債建設的「數字基礎設施」時,我們必須深思:誰才是這場馬拉松最後的贏家?答案或許不在於誰跑得最快,而在於誰能在資源極度匱乏、債務高築的時代,掌握供應鏈的議價主權與產能紅利。

2026年第三季市場關鍵觀察與趨勢
綜合分析2026 年7 月至8 月間之全球財經動態與台股市場表現。當前市場呈現「資金結構重組」與「AI 產業價值鏈位移」兩大核心特徵。美國通膨數據(CPI 與PPI)顯著降溫,雖緩解了美聯儲(Fed)的升息壓力,但7 月非農就業數據的爆冷也引發市場對經濟動能轉弱的擔憂。
在產業層面,AI 資金持續高度朝向硬件集中,導致軟件股面臨劇烈資金排擠;內存產業因AI 需求預計將面臨長達十年的缺貨潮。台股市場在經歷極端震盪(盤中一度震盪1,726 點)後,正處於「去槓桿」與「等待法說指引」的關鍵期。整體而言,市場多頭邏輯雖未被推翻,但籌碼面的浮動與外資高額空單仍是短期內不可忽視的壓力風險。

一、 全球宏觀經濟:通膨降溫與政策角力
根據2026 年7 月至8 月的數據,全球經濟正處於通膨壓力緩解但就業動能放緩的轉折點。
通貨膨脹與利率預期轉向:
美國6 月CPI 降至3.5%,創六年最大單月降幅;7 月PPI 月減0.3%,為10 個月首見。
7 月非農就業僅減少2.3 萬人,遠低於市場預期,導致9 月升息機率由55% 下修至40%。
加拿大央行正式刪除「連續升息」警示,顯示全球緊縮貨幣政策趨於鬆動。
債市與資金流向:
美國國債總額逼近40 兆美元,推升長債殖利率,資金加速轉向債券與貨幣市場避險。
日本政府擬將公債納入免稅,並緩解全球資金成本壓力。
地緣政治與能源:
美伊局勢持續升溫(美軍空襲伊朗),推升油價至月高點,呈現「恐慌貼水」特徵。
美國液化天然氣(LNG)投資動能增強,成為全球能源供應關鍵。
二、 AI 產業變革:硬體優先與供應鏈重整
AI 技術的擴散效應正深刻改變資金分配邏輯,供應鏈從晶片延伸至通路與物流。
1. 資金排擠效應:硬體與軟體的失衡
賣鏟子勝過用鏟子:資金高度集中在伺服器、晶片與電源(賣鏟子者)。 IBM 因財測不如預期導致單日市值蒸發690 億美元,凸顯軟件股面臨嚴峻的資金排擠。
內存長期缺貨:AI 需求帶動HBM 價格看漲,市場預估儲存三巨頭2027 年產能已售罄,缺貨狀態可能持續至2030 年。
2. 半導體供應鏈動態
代工模式轉型:力積電宣示轉型為AI Foundry,代工價調漲45%。台積電基於毛利考量,擬自2027 年調漲成熟製程價格,拒絕ASML 的設備漲價要求。
美中科技遊戲:輝達H200 恢復對中限量發貨,但同步將亞洲客戶名單砍半,反映美方進入「精準管控」階段。
華為崛起:華為拿下中國手機市佔第一,並傳出將攜手地方政府(如昇維旭)打造DRAM 自主供應鏈以去美化。
3. AI 外溢效應
航空貨運:華航、長榮航因AI 晶片出貨爆發,貨運收入創三年新高。
基礎建設限制:紐約州因能源與環境負荷暫停新建大型AI 資料中心,為產業長線建立速度埋下變數。
三、 台股市場觀察:極端震盪與制度革新
台股在2026 年第三季展現極大的韌性與波動性,受國際局勢與籌碼面多重影響。
1. 市場表現與籌碼解析
指標項目 | 關鍵數據/ 狀態描述 |
加權指數 | 曾出現單日下挫2,953 點之紀錄,亦有單日大漲近900 點之反彈。 |
外資動態 | 期貨淨空單度突破8.7 萬口高位,現貨呈現調節賣超。 |
內資動能 | 投信大舉進場護盤,呈現「外資調節、內資護盤」的對峙格局。 |
槓桿狀況 | 散戶交易佔比跌破5 成,融資維持率下滑,面臨斷頭去槓桿壓力。 |
2. 金融與法規變動
金融業獲利:13 家金控與六大壽險上半年獲利創史上最強紀錄,國泰金單月破百億,富邦金表現亦受關注。
台積電條款:證交所放寬高價股注意股認定標準,降低權值股因正常波動誤觸警示之風險。
處置新規:8 月10 日起,處置股票撮合時間縮短為2 分鐘。
颱風假交易制:行政院研議未來颱風假股市照常交易,以接軌國際。
四、 傳產、房地產與生物科技觀察
1. 傳統產業轉機與挑戰
塑化板塊:台塑四寶受惠於「低評價+除息旺季」吸引資金回流,南亞目標價獲外資調升。
船運與電商:海運迎來超級財報週;電商業走出疫後低潮,Q2 營業額成長8.2%。
鋼鐵與水泥:中鴻受惠於政策紅利(陸減產、銷歐免稅);水泥業則因低價進口海嘯,國內市佔遭蠶食。
2. 房地產冷卻
七大都會區房價出現跌幅,台中修正最顯著;全台房仲門市年減近200 家,顯示買氣趨冷。
3. 生技創新
亞洲生物科技大會聚焦AI 加速新藥開發,台灣試圖結合半導體優勢成為全球生技新樞紐。大江生醫等企業搶先美妝合規財。
五、 研判建議
1. 未來展望與操作建議
市場目前處於「震盪洗盤」與「等待信號」階段。分析認為,儘管短期受地緣政治與外資空單壓制,但通膨降溫與AI 需求動能仍是支撐股價的底層邏輯。
關鍵觀察點:8/12 之CPI 數據、台積電與大型金控法說會指引、以及外資期貨空單是否高位收斂。
操作策略:建議「等訊號、不追高、不殺低」,重點鎖定績優權值股與跌深反彈之傳產龍頭,並密切監控融資維持率。


🙏