Viga's View 拆解缺錢潮的震撼真相


超額儲蓄近11 兆,為什麼我們卻面臨「缺錢潮」?
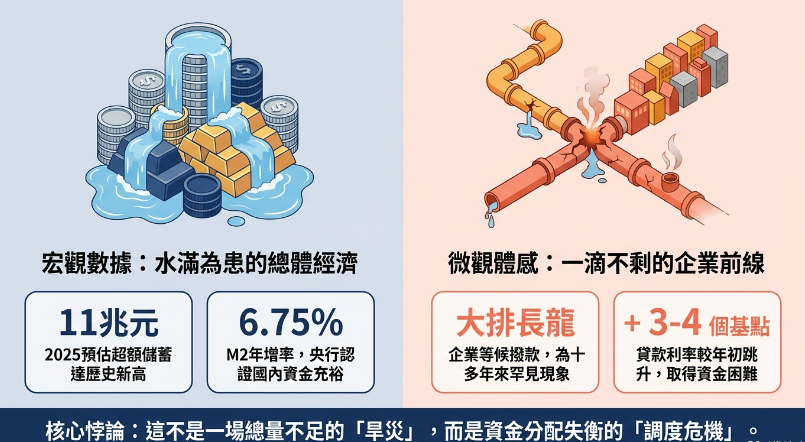
為什麼台灣預估明年的超額儲蓄將創下近11 兆元的歷史新高,市場上卻鋪天蓋地傳出「錢荒」與「缺錢潮」?無論是想申請房貸的一般民眾、急需短期資金周轉的中小企業,甚至是發債籌資的券商與建商,紛紛陷入籌措資金成本暴漲、撥款大排長龍的窘境。
這背後存在著一個顛覆常識的核心矛盾:台灣總資金總量其實非常充裕,但「便宜又好藉的錢」已經徹底消失。
即使中央銀行表面上尚未採取激進的升息動作,市場利率卻已自發地推升,形成了一場「沒有宣布的升息」。這絕非單純的資金總量乾涸,而是一場極為嚴重的資金分配失衡與結構性扭曲。本文將為您深入拆解這場缺錢潮背後的4 個震撼真相,揭示到底是誰抽乾了市場的流動性,以及資金定價權重回金融業後的市場新脈絡。
真相一:銀行其實不缺錢!
撕裂市場的是「隔夜拆款0.82% vs. 商業本票1.95%」的平行宇宙
大眾普遍將「缺錢」歸咎於銀行體系口袋空空,但從中央銀行與金管會的權威數據來看,銀行端的流動性依然底氣十足,真正陷入資金緊縮與成本暴脹的,是「非銀行體系」。
從數據結構觀察,國內銀行業的實際流動準備率雖自去年同期的26.65% 下降至23.52%,但仍遠高於10% 的法定標準。更重要的是,流動準備率的下降並非流動性枯竭,而是源於「分母擴大」與銀行策略轉變——銀行應提流動準備負債在一年內大幅增加約5.36 萬億元,顯示銀行吸收存款的能力依然強勁;而流動準備率自2018 年高達38% 轉向約蓄力,更消極地把投資
儘管央行點名了6 家流動性覆蓋率(LCR)低於120% 的本國銀行(包含土銀、兆豐銀、合庫銀、台企銀、新光銀、陽信銀),但其主因主要與配合政策承作項目或資產配置策略調整有關,可透過存放款結構獲得改善。整體37 家本國銀行平均LCR 仍達120.57%,金融體系整體體質極為穩健。

真正讓市場感到窒息的,是資金成本在「銀行」與「非銀行」兩大體系之間的極端分化:
銀行體系(隔夜拆款市場) | 非銀行體系(30天期商業本票市場) |
代表利率現狀:隔夜拆款利率一年來穩定維持在0.82%左右微幅擺動。 | 代表利率現狀:30 天期CP 利率於6 月衝上1.95%的金融海嘯後新高(較去年同期飆升約29 個基點),7 至8 月仍維持在1.84%–1.88% 高檔震盪。 |
流動性現狀:央行透過發行定存單積極調節,銀行端資金供給極度充裕。 | 流動性現狀:受股市熱潮與企業籌資擠壓,票券市場流動性極度緊縮。 |
主要受影響對象:大型公股與民營商業銀行,資產負債結構穩健。 | 主要受影響對象:票券商、證券商、租賃公司(如中租、裕融、及潤)及一般發票籌資企業。 |
「市場缺的從來不是資金總量,而是便宜的流動性。當30 天期商業本票利率衝上1.95% 的金融海嘯後新高,意味著便宜台幣時代正式終結,金融業已悄然重掌資金定價權。」
這場「銀行穩健、市場吃緊」的奇特現象,說明了金融市場的定價天平已發生巨變。當短期籌資市場的商業本票利率自發性攀升,便宜的台幣不復存在,銀行順理成章地重掌資金定價權,進一步拉大放款利差。

真相二:三大「吸金怪獸」橫行
AI 擴廠、股市融資、郵政資金救公營,聯手抽乾便宜台幣
既然總體資金庫存依然雄厚,那麼市場上便宜的資金究竟被誰抽乾了?深入剖析可以發現,市場上有三股龐大的資金需求在同一時間猛烈「搶錢」,產生了極其強烈的資金排擠效應:
AI 供應鏈海外擴廠大排長龍:台積電、廣達、緯創等AI 巨頭因應全球供應鏈重組,海外擴廠資本支出呈現雙位數暴增。由於「海外設廠」不計入國內投資毛額(無法消耗國內高達約11 兆元的超額儲蓄),企業自有資金不足便轉向國內金融機構大舉籌資。目前日月光、鴻海等大型集團已自國內銀行借走3,000 至4,000 億元資金;而籌組中的聯貸案(包含緯穎、創意、光寶、技嘉等)還有高達約2,000 億元的龐大資金需求。
股市熱絡與券商搶錢潮:台股成交量持續放大與ETF 募集熱潮,帶動市場融資買股需求暴增。證券業為了因應激增的融資業務並建立自營部位,大舉發行免保商業本票、發債,甚至向銀行辦理聯貸充實資本。據金融圈估計,光是今年證券業的聯貸規模就高達約2,000 億元,直接向短期票券市場投下巨石。
郵政儲金移去救援公營事業:因立法院未同意撥補中油與台電的巨額虧損,資金調度轉向擁有近8 兆元儲金的「隱形金主」中華郵政。中華郵政被指派提供資金給公股行庫,再低利轉貸給中油與台電,一口氣抽走約6,000 億元資金。這項幹預直接導致金融機構轉存指定行庫的餘額在7 月降至1 兆404 億元,較年初大幅減少了467 億元。
當這三股龐大資金需求在市場上強烈「搶錢」,池子裡的便宜水被吸乾後,受傷最深的又是誰?這便引爆了資金分配上的「強者恆強」殘酷定律…

真相三:資金分配的「強者恆強」
科技巨頭享低利,中小企業與房貸族淪為「資金難民」
在資金總額受限、成本墊高的環境下,銀行放款展現了極高的選擇性,導致資金分配呈現兩極分化。
為了控管資產品質,銀行在有限的授信額度內,毫無懸念地將資金優先流向營運前景佳、借款天期短且壞帳風險極低的AI 科技大廠。相較之下,中小企業與傳統產業取得資金的難度顯著增加。而過去作為中小企業短期週轉重要靠山的「租賃三雄」(中租、裕融、和潤),因非銀行端融資工具(如商業本票)成本大幅走升,面臨了極大的營運與資金成本加碼考驗。
這種緊縮效應更迅速蔓延至個人端。銀行在額度控管壓力下,寧可將資金借給資本雄厚的科技巨頭,也不願承作天期長、利率低的一般個人房屋貸款,導致市場出現房貸撥款排隊、利率加碼(企業貸款利率已比年初普遍加碼3 至4 個基點)的奇觀。

面對這種結構性失衡,央行總裁楊金龍特別提出了四個調節方向,試圖進行「資金導流」:
財政部:鼓勵公股銀行發揮政策影響力,協調資金合理配置。
金管會:督導民營銀行加強協助中小企業與實體產業融資。
中小企業信保基金:針對中小企業加強融資保證,降低銀行壞帳疑慮。
中華郵政:適度釋放資金進場調節市場流動性。
這項政策宣示,正是為了打破資金過度集中AI、中小企業與傳產被排擠的結構性困局。當便宜資金不復存在,金融業雖然擴大了利差,但如何在追求獲利與承擔社會信任之間取得平衡,成為極大考驗。
真相四:企業求生奇招疊出-拋棄公司債轉發短票,甚至跨界尋求區塊鏈穩定幣
面對資金鏈緊縮與高漲的借貸成本,台灣企業界與資本市場出現了十多年來罕見的奇特現象與求生奇招:
第一,跨界尋求非傳統資金管道。緯穎財務長陳邑偉在公開論壇上坦言,面對傳統金融管道資金鏈緊繃,企業甚至希望未來能透過區塊鏈借款,尋求穩定幣等多元資金來源,反映出科技供應鏈對資金需求孔急的真實心聲。
第二,商業本票與公司債的倒掛與傳導機制。當前市場出現了「商業本票成交規模罕見大於公司債發行」的怪異現象。大型企業財務長賭未來利率不致於無限攀升,因此寧可忍受短期高利率(30 天期CP 達1.95%)持續發行短票,也不願現在鎖定3 至5 年期的高利公司債,導致公司債市場買盤冷淡。
然而,票券業者發出警訊:商業本票發行額度終究有其上限,當企業無法無限度依賴短票時,最終仍必須回歸公司債市場發債。屆時,高漲的短端利率終將傳導至中長期的公司債市場,進一步推升整體企業的長期融資成本。
「這是金融海嘯以來首見的結構性資金緊縮。當大型企業因排擠效應被迫忍受高昂短票利率,甚至轉向區塊鏈穩定幣求生存,這場『沒有宣布的加息』正對台灣實體經濟展開嚴峻考驗。」

便宜台幣時代終結,未來該如何佈局?
綜合國泰世華首席經濟學家林啟超等專家觀點,業界普遍認為在年內幾乎看不到資金轉為寬鬆的理由。若國際油價維持高檔,或美、日、韓等周邊國家持續升息,台灣央行的升息壓力將不斷遞延累積,便宜台幣的時代已確定劃上句點。
站在資金環境轉折的十字路口,無論是企業經營者或個人投資人,
未來數月應密切追蹤以下3 個關鍵指標:
30 天期商業本票利率:觀察其是否突破6 月1.95% 的歷史高點,以及其與銀行隔夜拆款利率之間的利差是否持續擴大。
公司債發行利率與發行量:關注短期票券的高成本是否正式傳導至中長期的公司債市場,進一步推升企業長期籌資負擔。
央行理監事會議決策:密切追蹤央行對通膨預期、國際利率環境、國內資金分配不均所採取的實質政策工具。

在便宜台幣時代正式終結的當下,當金融機構重新掌握定價權、借貸門檻全面提高,無論你是需要籌資擴廠的企業主,還是面臨房貸與資產配置挑戰的個人投資者,你準備好重新調整你的資金與槓桿策略了嗎?




留言